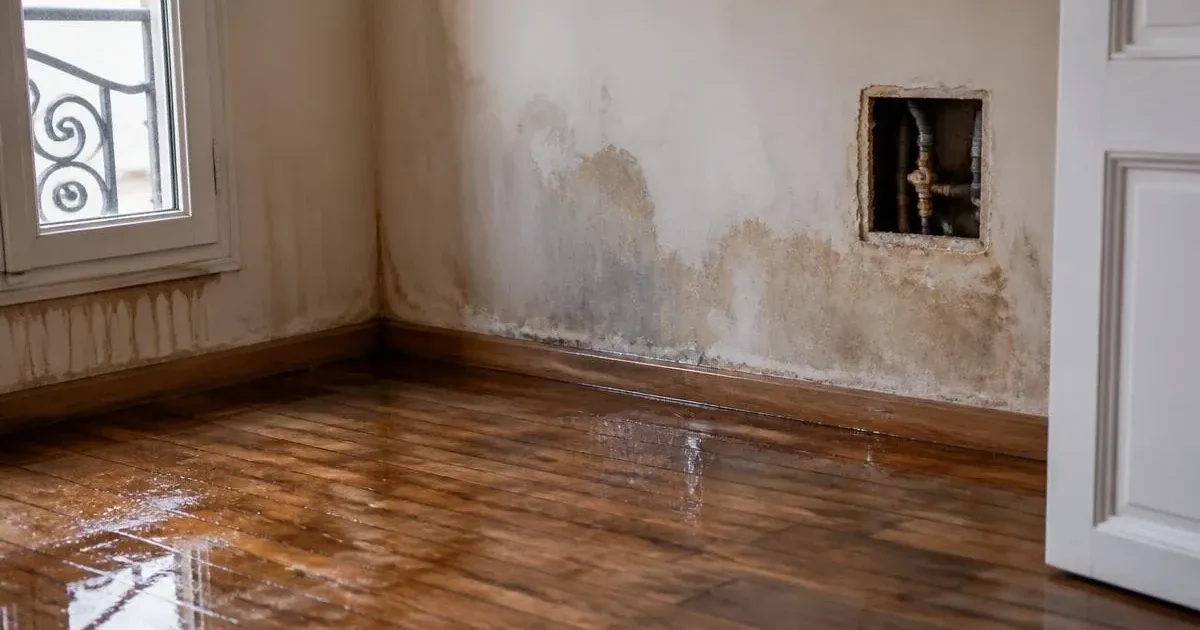
Murs humides, moisissures, dégât des eaux : la qualification précise de l'origine et la lecture du contrat déterminent l'analyse du dossier.
Sans la bonne approche, un dossier mal constitué ou une déclaration tardive peut vous coûter des milliers d'euros de travaux non remboursés.
Comprendre la distinction sinistre accidentel / humidité chronique et suivre le bon protocole de déclaration maximise vos chances d'indemnisation.
Votre assurance refuse de prendre en charge votre dégât des eaux ? La décision dépend notamment de la cause du sinistre, des garanties et exclusions du contrat, ainsi que des éléments transmis. Un rapport technique peut documenter l'origine et l'étendue des désordres, mais la décision de garantie et d'indemnisation appartient à l'assureur.

La prise en charge dépend de l'origine des dommages, des garanties et des exclusions prévues par le contrat.
Cette page présente les situations fréquemment couvertes ou exclues, les démarches utiles et les recours possibles. Les garanties exactes restent celles de votre contrat.
Que couvre réellement l'assurance habitation en cas d'humidité ?

🧠 Le conseil de Bruce
Après un dégât des eaux, ne repeignez pas avant que les murs soient totalement secs. Le séchage naturel peut prendre plusieurs mois.
Le dégât des eaux : sinistre soudain et accidentel
La garantie « dégâts des eaux » couvre les dommages causés par une action soudaine, accidentelle et imprévisible de l'eau :
- Fuite ou rupture de canalisation d'eau
- Débordement d'appareil (lave-linge, baignoire, évier)
- Refoulement ou engorgement des égouts
- Fuite d'un appareil à effet d'eau (chauffe-eau, radiateur)
La garantie couvre les dommages aux biens immobiliers (murs, sols, plafonds) et mobiliers. La plupart des contrats incluent les frais de recherche de fuite — un point crucial pour éviter des frais de démolition exploratoire.
Les infiltrations : une zone d'incertitude contractuelle
Les infiltrations d'eau de pluie sont une zone grise. La couverture dépend de l'origine :
- Infiltration accidentelle (tuile arrachée par tempête, grêle) : généralement couverte au titre de la garantie tempête/événements climatiques
- Infiltration par usure (toiture vieillissante, joints de façade dégradés) : souvent exclue car relevant de l'entretien
Le dégât des eaux en copropriété
En copropriété, la responsabilité se répartit selon l'origine du sinistre. Si la fuite provient des parties communes (colonne d'eau, toiture), c'est l'assurance de la copropriété qui intervient. Si elle provient d'un logement voisin, le constat amiable de dégât des eaux est utile pour consigner les faits et accélérer le traitement, mais il n'est pas obligatoire — voir notre guide pour le remplir sans erreur. Pour les sinistres dont l'origine n'est pas claire entre parties communes et privatives, le diagnostic collectif en copropriété permet de trancher la responsabilité. Pour approfondir, consultez notre article sur la différence entre dégât des eaux et humidité chronique.
Quels cas d'humidité sont souvent exclus ou limités ?
Vous suspectez une fuite ou un dégât des eaux ?Envoyez photos et vidéos via Bruce.
L'humidité chronique : exclusion de principe
L'humidité chronique relève souvent de l'entretien ou d'un désordre progressif et n'entre généralement pas dans la garantie dégâts des eaux. Les exclusions exactes dépendent toutefois du contrat et de la cause constatée. Situations fréquemment concernées :
- remontées capillaires — humidité ascensionnelle structurelle (comprendre le mécanisme)
- condensation — défaut de ventilation, pont thermique
- moisissures dues à un excès d'humidité ambiant
- Infiltrations lentes et progressives non détectées
La logique : un sinistre est un événement soudain et imprévu. L'humidité structurelle s'installe progressivement et relève de l'entretien du bâtiment, pas de l'assurance.
Le défaut d'entretien : motif de refus fréquent
Même pour un dégât des eaux « classique », l'assureur peut refuser si le sinistre résulte d'un défaut d'entretien manifeste : joint de robinet usé depuis des années, canalisation corrodée non remplacée, gouttière bouchée jamais nettoyée. L'expertise évalue l'état d'entretien — une négligence avérée peut justifier une réduction de l'indemnité voire un refus total.
Comment déclarer efficacement un sinistre humidité ?
Vous suspectez une fuite ou un dégât des eaux ?
Bruce vous permet d'envoyer vos photos, vidéos et explications avant étude du dossier.
La qualité de votre dossier et le respect des délais déterminent directement vos chances d'indemnisation. Pour la procédure complète de A à Z, consultez aussi notre guide complet du sinistre dégât des eaux.
- Mesures urgentes : coupez l'eau si nécessaire, sécurisez les lieux, protégez les biens et conservez les justificatifs. La réparation urgente de la fuite peut être réalisée pour éviter l'aggravation, tandis que la remise en état définitive doit être coordonnée avec l'assureur.
- Documentation photographique : photos et vidéos datées des dégâts avant nettoyage ou réparation. Photographiez aussi l'origine de la fuite si visible.
- Déclaration rapide : prévenez l'assureur dès la découverte et respectez le délai indiqué au contrat, qui ne peut être inférieur à 5 jours ouvrés pour ce type de sinistre. La déclaration peut suivre les modalités proposées par l'assureur ; conservez une trace écrite.
- Constat amiable : facultatif, y compris lorsqu'un tiers est impliqué, mais utile pour rassembler les informations et accélérer l'instruction du dossier.
- Expertise : elle n'est pas automatique. L'assureur décide s'il est nécessaire de mandater un expert ; évitez les travaux de remise en état avant son accord ou le constat des dommages.
Un diagnostic humidité professionnel peut établir l'origine accidentelle du sinistre et distinguer un dégât des eaux d'une humidité chronique préexistante — un argument décisif face à l'assureur. Lorsqu'une fuite est en cause, le prestataire remet un rapport technique pour votre assureur qui documente l'origine et l'étendue du sinistre.
Avant même de rédiger votre déclaration, faites qualifier la situation par un œil extérieur : Bruce regarde vos photos et vous dit en 2 min si votre cas relève du dégât des eaux ou de l'humidité chronique. C'est précisément ce qui fait basculer un dossier.
Les 5 erreurs qui fragilisent un dossier d'indemnisation
Guide PDF gratuit
Auto-diagnostic humidité : 15 points à vérifier chez vous
Avant d'appeler un professionnel, vérifiez ces 15 points clés vous-même.
- Déclaration tardive : respectez le délai du contrat. Une déchéance prévue au contrat ne peut être opposée que si l'assureur établit que le retard lui a causé un préjudice, hors cas fortuit ou force majeure.
- Remise en état trop précoce : vous pouvez faire réparer la fuite en urgence, mais documentez les dommages et obtenez l'accord de l'assureur avant les travaux définitifs.
- Confusion dégât des eaux / humidité chronique : une cause mal qualifiée peut entraîner une instruction inadaptée ; décrivez les faits sans conclure à la place de l'expert.
- Photos insuffisantes : un dossier peu documenté complique l'évaluation. Prenez des vues générales et rapprochées avant toute remise en état.
- Ne pas documenter la cause : lorsque l'origine n'est pas apparente, une recherche de fuite ou un rapport technique peut faciliter l'instruction, sans préjuger de la garantie.
Que faire en cas de refus de l'assureur ?
Vous suspectez une fuite ou un dégât des eaux ?Envoyez photos et vidéos via Bruce.
- Demander une explication écrite détaillant la clause d'exclusion invoquée
- Contester par courrier recommandé en fournissant des éléments complémentaires (diagnostic professionnel, rapport de plombier)
- Faire appel à un expert d'assuré : un contre-expert indépendant (honoraires : 500-1 500 €, parfois remboursés si gain de cause)
- Saisir le Médiateur de l'Assurance : procédure gratuite, délai de réponse 90 jours
- Tribunal judiciaire : en dernier recours, pour les litiges supérieurs à 5 000 €
Pour appuyer un recours, un avis technique tiers peut être utile lorsque l'origine ou l'étendue des dommages est contestée. Bruce regarde vos photos et vous dit en 2 min pour vous aider à organiser les éléments techniques disponibles, sans se substituer à l'assureur, au médiateur ou à un conseil juridique.
Assurance et humidité : l'essentiel à retenir
- Un dégât des eaux accidentel peut être couvert selon les garanties et exclusions du contrat.
- L'humidité chronique est généralement exclue de la garantie dégâts des eaux, sous réserve des clauses du contrat et de la cause réelle.
- Prévenez rapidement l'assureur dans le délai du contrat, documentez les dommages et distinguez réparation urgente de la fuite et remise en état définitive.
- Un diagnostic professionnel peut documenter l'origine et compléter l'analyse du dossier, sans garantir la prise en charge.
- En cas de refus : contestation écrite → expert d'assuré → Médiateur → tribunal
Conclusion : identifier la cause avant tout
La prise en charge de l'humidité par l'assurance repose sur une question simple : s'agit-il d'un événement soudain ou d'un phénomène progressif ? Un dossier bien documenté, une déclaration rapide et un diagnostic professionnel maximisent vos chances d'indemnisation.
Si votre problème d'humidité n'est pas couvert par l'assurance (remontées capillaires, condensation), il relève de l'entretien du bâtiment. Un diagnostic professionnel permet d'identifier la cause exacte et de dimensionner le traitement adapté. Pour une vue d'ensemble, consultez notre guide complet sur l'humidité dans l'habitat.
Pour constituer un dossier solide, trois ressources complètent cette page : apprenez à mesurer l'humidité d'un mur et produire un relevé exploitable par l'expert, suivez la méthode pour sécher un mur après un dégât des eaux, et, en cas de cloisons touchées, consultez notre guide placo humide : sécher, remplacer ou réparer.
Si l'assurance refuse et que l'humidité chronique s'aggrave en logement loué, la situation peut basculer dans le champ de l'indécence ou de l'insalubrité. Voir notre dossier dédié au logement humide ou insalubre : droits, preuves et démarches pour comprendre comment documenter et orienter la procédure.
Votre assurance traîne ou conteste votre dégât des eaux ?
Déposez votre situation : un technicien humidité revient vers vous sous 24 h, gratuitement, pour qualifier la cause et muscler votre dossier face à l'assureur.
- ✓ Zéro appel téléphonique
- ✓ Aucun engagement
- ✓ Réponse d'un technicien humidité